

研发创新有了更多融资选择
企业“等不起、断不起”的研发活动有了新的融资选择。国家金融监督管理总局上海金融监管局近日出台《关于推进上海银行业保险业科技金融提质增效的意见》(以下简称《意见》),明确提出科技型企业的流动资金贷款期限最长可达5年,同时,提高科技型企业的续贷占比,对符合条件的企业做到“应续尽续”,全力支持关键技术攻关和产业链升级。
中长期资金“朋友圈”扩容
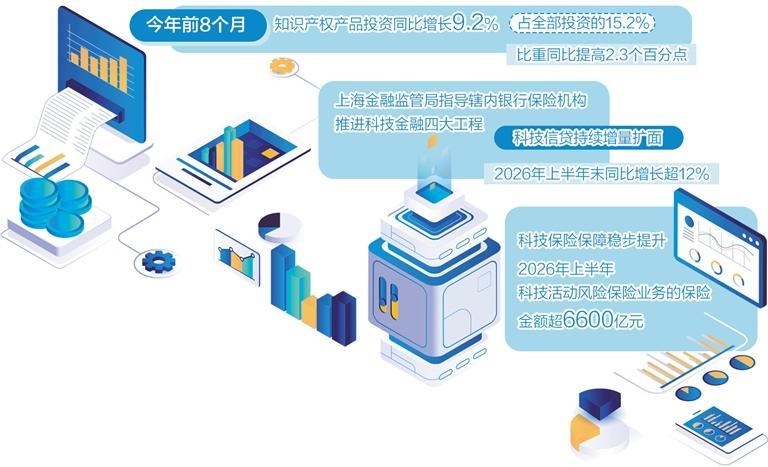
“随着创新驱动发展战略深入实施,企业持续加大研发投入,更加注重知识产权产品的投资积累。今年前8个月,知识产权产品投资同比增长9.2%,占全部投资的15.2%,比重同比提高2.3个百分点。”国家统计局有关负责人9月15日在国务院新闻办举行的新闻发布会上表示。
研发资金主要投向哪儿?花在了技术人才、试验耗材身上。记者调研发现,在当前的新动能行业,一个新趋势值得关注:企业“大头”花销开始转向技术人才薪酬、试验耗材等领域,而非大规模购置设备。该变化在科技型企业中尤为突出,也就是说,企业的核心资产更“轻”了,不少科技型企业的研发人员占比高达85%以上。
因此,金融支持企业研发的重点也需转变,但难点也随之而来:通常情况下,企业较难获得同时满足以下3个条件的资金:期限长、不稀释股权、可支付技术人才薪酬。一方面,引入外部股权投资可获得长期资金,但将稀释原股东控制权;另一方面,企业可申请固定资产贷款或流动资金贷款。前者的期限相对长,但根据监管规定,其用途为建厂房、买设备等,不能用于支付薪酬。后者可用于研发人员薪酬、试验耗材等日常运营,但传统期限多为1年,又无法满足研发活动的长周期需求。个别企业还可能“短贷长用”,最终要么无法按时偿债,要么被迫寻找过桥资金“倒贷”,导致银企双输。
上述“不可能的三角”迎来新解法:扩容中长期资金“朋友圈”,延长流动资金贷款期限,既满足轻资产企业稳定技术人才、开展试验测试等资金需求,又契合研发活动的长周期特征。上海金融监管局出台的《意见》明确提出,科技型企业的流动资金贷款期限最长可达5年。
“从1年到5年,这个改变为企业提供了稳定的、可预期的中长期资金,让企业能够在更长的时间窗口内更好地统筹研发投入与资金回笼,避免还款节点扰动研发节奏,增强企业持续创新的信心。”招联首席经济学家、上海金融与发展实验室执行主任董希淼说。
芯片设计企业紫光展锐是金融服务创新的受益者。该企业已授权专利超6000项,其中97%为发明专利。具体来看,中国工商银行上海市分行牵头为其组建32亿元银团研发贷款,该笔贷款属于5年期流动资金贷款。“这打破了传统流贷的短期限制,更加契合集成电路企业从技术攻关、流片测试到市场量产的长周期研发规律,稳定了企业深耕核心技术的预期。”工商银行上海市分行科技金融中心总经理方奇说,该行还为这笔贷款申请纳入上海市政府贴息范畴,帮助企业享受政策红利。
“除了5年期流动资金贷款,企业还可申请15年甚至更长期限的固定资产贷款,用于购置机器设备、突破关键技术难点、实现研发成果与企业估值跃升。在企业发展的一些里程碑节点,债务资金如果能‘垫一下’,有助于降低企业不得不引入外部股权融资而造成的控制权稀释损失。”方奇说,截至2026年6月末,工商银行上海市分行科技金融贷款余额已超2500亿元,其中,集成电路、人工智能、生物医药等行业的科技企业贷款余额为670亿元。
“读懂企业”确保融资可持续
中长期资金“朋友圈”扩容带来了一个潜在课题:贷款期限越长,可能遇到的企业经营不确定因素就越多,信用风险也相应抬高。如何走好发展与安全的平衡木、确保科技型企业融资可持续?
实践给出的答案是,读懂科技型企业,进而敢贷、会贷。为此,金融机构要组建专业、专营机构,培养专业人干专业事,优化组织管理机制。国家金融监督管理总局2024年1月发布的《关于加强科技型企业全生命周期金融服务的通知》提出,做实专门机构,鼓励银行保险机构在科技资源集聚的地区,规范建设科技金融专业或特色分支机构,专注做好科技型企业金融服务。
“上海金融监管局指导辖内金融机构做好科技支行梯度培育,提升科技金融专营能力,目前上海地区科技支行已达36家,科技特色支行超150家,基本实现了本市科创重点区域全覆盖。”上海金融监管局相关负责人说。
具体来看,改变贷款审批理念,用一套契合科技型企业特征的专属试卷来读懂这类“特长生”。“工商银行总行不断优化科创企业专属评级模型,上海市分行在此框架下,建立‘技术流+资金流’双维度评价体系,重点看企业的研发能力和科研成果、市场地位、投资人认可度等信息,并结合企业的成长阶段分别赋值,如早期发展阶段、快速成长阶段、稳定增长阶段等,力求更全面地为企业打分、更科学地研判其未来成长价值。”方奇说,同时围绕科技型企业的技术前景、商业模式等开展第三方专家咨询,并将外部专家意见纳入业务评审考量。
有了差异化特色试卷,还要有专业的阅卷人,新审贷理念落地见效,最终要依靠专业信贷团队。为此《意见》提出,培养懂产业、懂技术的复合型员工。“科技型企业也在培育银行员工,二者相互成就。”方奇表示,一方面,向实践要认知,引导员工扎下去,员工做得越深入,越能看准企业;另一方面,邀请外部专家开展专题培训,用产业发展中的鲜活案例,打破员工对硬科技的认知壁垒,通过解读产业政策,锚定信贷投放与业务拓展的坐标。
此外,为激发内生动力、免除员工后顾之忧,工商银行上海市分行已将科技金融业务可能出现的风险纳入“尽职免责”考核,例如,因技术发展路线、市场更新迭代等不可预测变故导致的损失,受地缘政治不可抗力导致的损失等。目前,该行科技金融中心已形成“五专四全三中心”体系,即专营架构、专业团队、专项机制、专属产品、专有基金,全周期、全主体、全产品、全球化服务,张江、漕河泾、自贸区新片区3个科技金融分中心。
“协同合唱”丰富融资选择
接下来,企业研发的融资选择还将进一步丰富。多位业内人士表示,科技金融不是银行信贷的“单打独斗”,而是一场覆盖股权融资、债务融资、保险保障的“协同合唱”。
上海金融监管局出台的《意见》提出,将联动各方、搭建科创金融伙伴生态圈。其中,推动银行保险机构与政府部门、行业协会、科技园区、投资机构等协同合作,为科技型企业提供股权、信贷、保险、租赁一体化综合融资服务;同时,纵深推进知识产权金融生态综合试点,拓展知识产权质押融资、知识产权服务信托等业务,充分盘活科技型企业的无形资产价值。
“近年来,上海金融监管局指导辖内银行保险机构推进科技金融四大工程,推动科技金融发展向新向优。科技信贷持续增量扩面,2026年上半年末同比增长超12%;科技保险保障稳步提升,2026年上半年科技活动风险保险业务的保险金额超6600亿元。”上海金融监管局上述负责人说。
企业研发的融资选择还有哪些拓展空间?“下一步,可尝试以研发项目为单元,设计‘银行信贷+股权投资+科技保险+融资担保’组合方案。”董希淼建议,其中,银行提供5年期流动资金贷款覆盖企业日常研发支出,股权投资以“贷款+认股权”或外部直投等方式介入,科技保险则配套研发费用损失险、关键研发人员险等,同时,政府性融资担保承担一部分增信与风险分担功能。
“总体而言,银行信贷发挥重要作用,并通过金融资产投资公司加强‘投贷联动’;股权投资当好生力军,更多承担首轮风险,为后续的银行信贷进入创造条件;科技保险发挥减震器和稳定器作用,健全覆盖科技型企业全生命周期的产品和服务体系;政府性融资担保则发挥财政政策与金融体系之间的连接器功能,引导更多金融资源流向科技型中小企业。”董希淼说。
